PCB 产业深度解析:2026–2028 年高阶材料供需缺口、技术分化与关键量产时程
2026.09.11
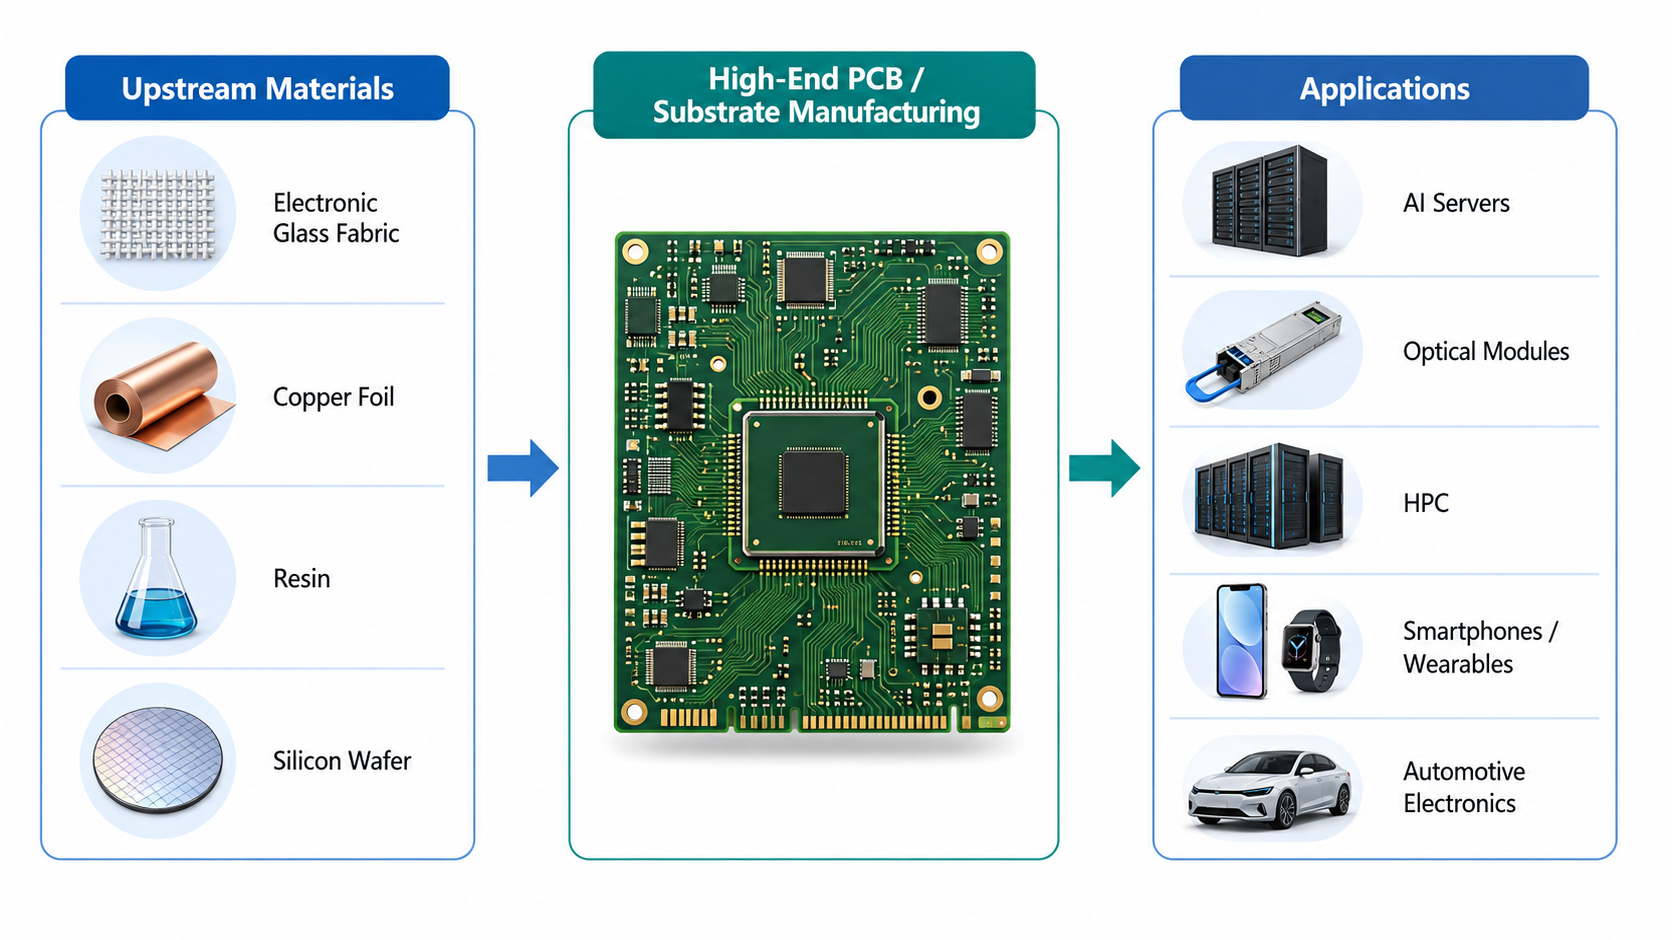
随着 AI 应用与高阶电子需求推升,PCB 产业正面临严重的技术分化与结构性转型。受惠于 1.6T 光模组、MCP 封装 及 AI 高端载板的需求爆发,包含二代 LD 型高端电子布与高端 CCL 等关键核心材料出现极致供需缺口,其中二代 LD 型电子布因核心设备交期长且产能受限,市场处于零库存状态,供需紧缺预计将延续至 2027 年下半年,并在产业传统旺季催化下带动价格超预期上涨;相反地,普通 PCB 与中小型板厂受制于消费电子需求疲软及原材料涨价挤压毛利,营运持续承压。
在供应链升级方面,国内核心厂商已成功切入全球顶级消费电子供应链,进一步加速国产替代进程。展望未来三年的关键量产节点,2026 年下半年将率先迎来 1.6T 光模组与 MCP 封装技术的规模化量产及业绩兑现;2027 年下半年预计完成国产设备配套普通载板的导入与规模化放量;至 2028 年,PI 高端载板预计于下半年量产,而玻璃基板载板则在突破技术瓶颈后,预计于二季度起逐步实现批量生产。整体而言,高端材料紧缺、产能限制与技术迭代将共同奠定 PCB 产业未来三年的长期成长主线。
**本文资讯参考来源:【雪球】https://xueqiu.com/8540773367/400183620
**註:本文内容由本公司编辑部整理改写,若需阅读完整原文请至上述连结。