PCB 產業深度解析:2026–2028 年高階材料供需缺口、技術分化與關鍵量產時程
2026.09.11
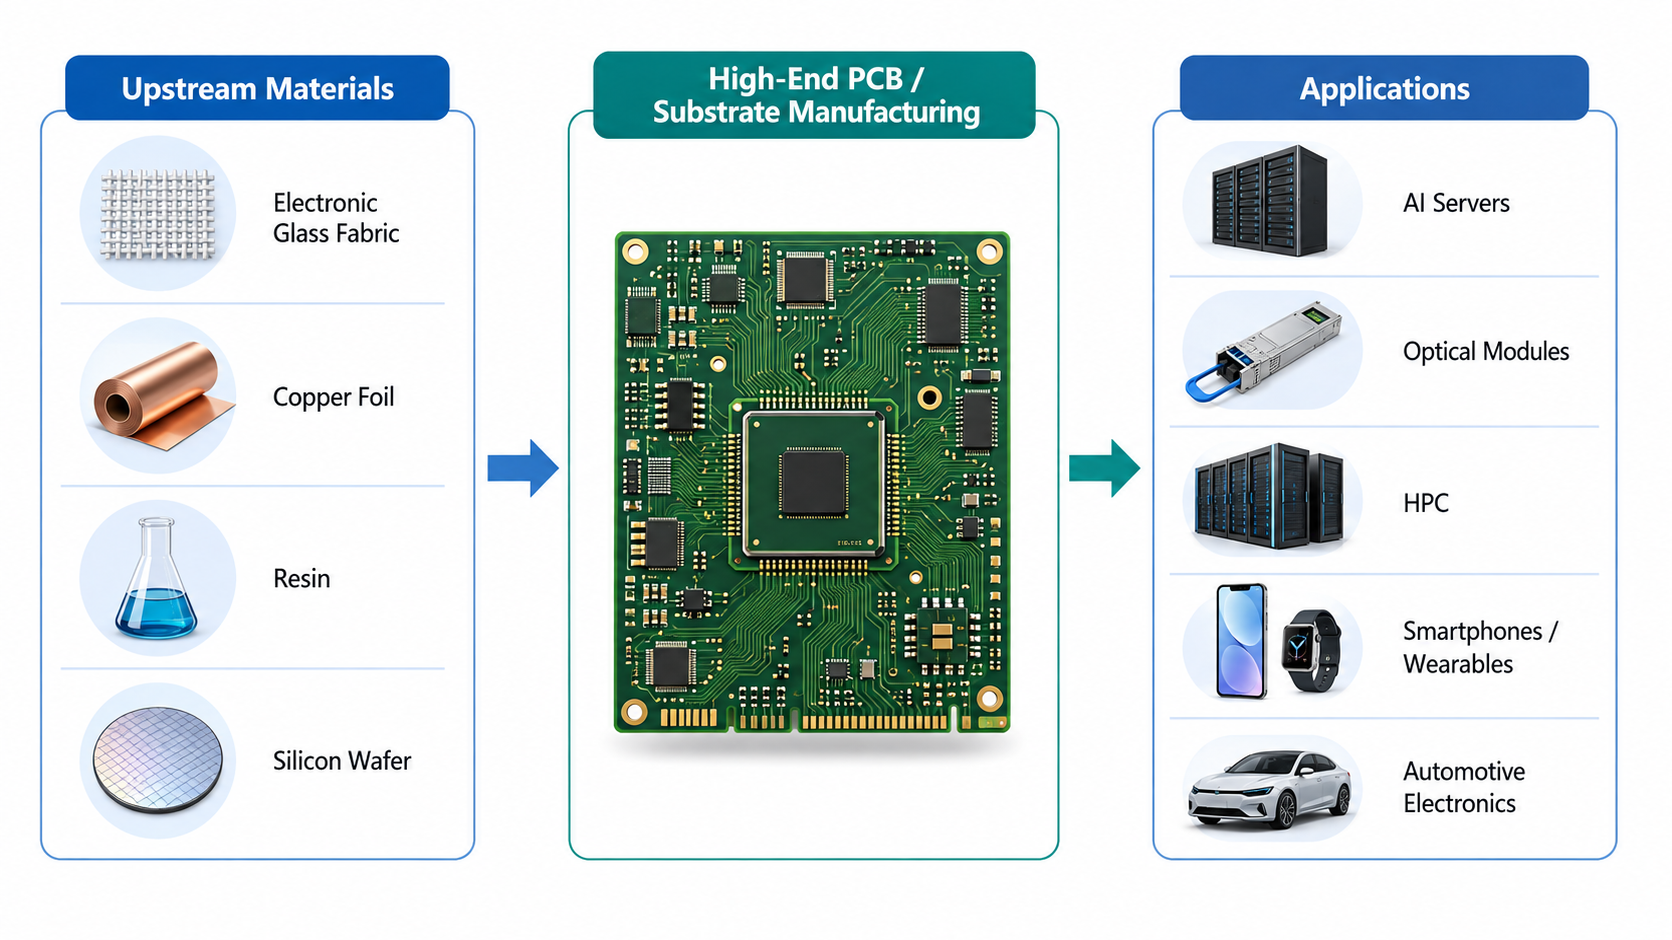
隨著 AI 應用與高階電子需求推升,PCB 產業正面臨嚴重的技術分化與結構性轉型。受惠於 1.6T 光模組、MCP 封裝 及 AI 高端載板的需求爆發,包含二代 LD 型高端電子布與高端 CCL 等關鍵核心材料出現極致供需缺口,其中二代 LD 型電子布因核心設備交期長且產能受限,市場處於零庫存狀態,供需緊缺預計將延續至 2027 年下半年,並在產業傳統旺季催化下帶動價格超預期上漲;相反地,普通 PCB 與中小型板廠受制於消費電子需求疲軟及原材料漲價擠壓毛利,營運持續承壓。
在供應鏈升級方面,國內核心廠商已成功切入全球頂級消費電子供應鏈,進一步加速國產替代進程。展望未來三年的關鍵量產節點,2026 年下半年將率先迎來 1.6T 光模組與 MCP 封裝技術的規模化量產及業績兌現;2027 年下半年預計完成國產設備配套普通載板的導入與規模化放量;至 2028 年,PI 高端載板預計於下半年量產,而玻璃基板載板則在突破技術瓶頸後,預計於二季度起逐步實現批量生產。整體而言,高端材料緊缺、產能限制與技術迭代將共同奠定 PCB 產業未來三年的長期成長主線。
**本文資訊參考來源:【雪球】https://xueqiu.com/8540773367/400183620
**註:本文內容由本公司編輯部整理改寫,若需閱讀完整原文請至上述連結。